글로벌 투자를 준비하는 기업의 해외 법인 구조, 자회사부터 플립까지 살펴보다
해외 자회사, 해외 모회사 창업, 플립은 목적과 시점이 전혀 달라요. 센드버드 플립 사례와 양도소득세 가정 계산을 곁들여 글로벌 투자를 준비하는 기업의 지배구조 선택과 적절한 플립 시점을 정리했어요.

2026년 연말정산 처음부터 끝까지, 전문가 밀착 지원
증권사무
주식보상
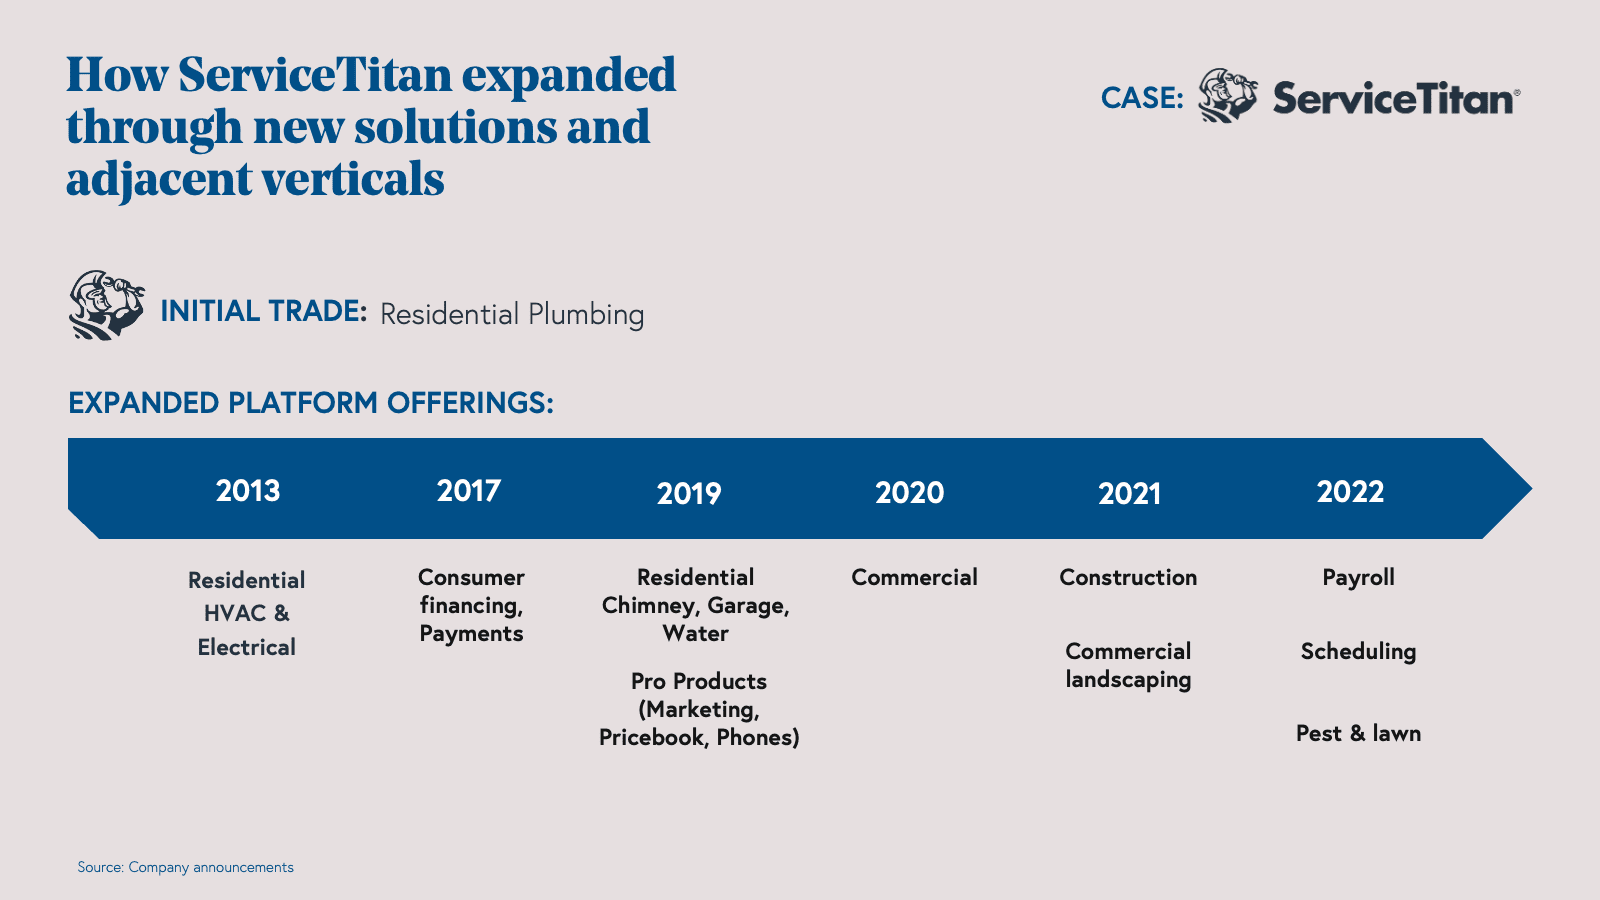
이번 주 WeeklyEDGE에서는 서비스타이탄의 프리IPO 투자 구조, 특히 실리콘밸리에서도 잊혀진 줄 알았던 IPO 래칫 (IPO Ratchet)의 재등장을 중심으로 유니콘 단계 기업 투자에서 활용되는 다양한 투자자 인센티브 조건에 대해 살펴보았습니다. 미국 현지에서도 서비스타이탄 S-1 분석들이 속속 공개되면서 ‘지저분한 투자 조건의 귀환’이라는 이야기가 회자되고 있죠.
2022년 제로금리 시대의 종말과 함께 수많은 유니콘 기업들이 상장 대신 추가 자금 조달을 통해 좀 더 오랜 기간 비상장사로 머무를 수 있는 옵션을 선택하였습니다. 당시 스트라이프(Stripe)나 클라르나(Klarna)처럼 직전 라운드 대비 기업가치를 낮춰 다운라운드를 진행한 사례도 많았죠.
한편으로 서비스타이탄과 같은 기업들은 기업가치를 일부 조정함과 동시에 투자자들이 매력적이라고 받아들일 수 있는 다양한 인센티브 구조를 도입, 펀딩 라운드를 추가로 진행하며 시간을 버는 전략을 선택하였습니다. IPO 래칫 또한 이러한 시장 환경 변화의 결과물입니다.
이번 주 벤처 아키텍트에서는 서비스타이탄의 펀딩 라운드와 투자 조건을 좀 더 면밀하게 살펴보고자 합니다.
프리IPO는 빠른 투자금 회수가 가능하고 IPO 이후 주가 급등도 노려볼 수 있는 매력적인 투자 기회로 언급되곤 합니다. 하지만 해당 단계에서는 내부자와 외부자 간 정보 비대칭이 가장 극심하다는 점도 잊어서는 안됩니다. 누군가 상장 직전 주식을 매각하고자 한다면 의심부터 하는 것이 순서인 것이죠. 특히 서비스타이탄처럼 회사와 비상장 단계 투자자 간 복잡한 투자 계약이 존재한다는 사실은 상장 이후 주가 흐름에도 영향을 미칠 수 있는 중요한 요소입니다.
만약 서비스타이탄의 어떤 라운드에 투자자로 참여했다면 가장 단기간 내 매력적인 투자 가치 상승을 기록할 수 있었을까요?
해외 자회사, 해외 모회사 창업, 플립은 목적과 시점이 전혀 달라요. 센드버드 플립 사례와 양도소득세 가정 계산을 곁들여 글로벌 투자를 준비하는 기업의 지배구조 선택과 적절한 플립 시점을 정리했어요.
주관사는 방향을 짚어 주고 기록을 챙기는 건 회사예요. 완전희석 지분율 테이블, 거래소 질의 회신, 이해관계자 설득까지 상장 준비 기업이 직접 해야 할 일을 정리했어요.
스톡옵션을 받으면 회사가 뭔가 내놓은 걸까요? 사실 그 재원은 회사가 아니라 기존 주주의 지분입니다.